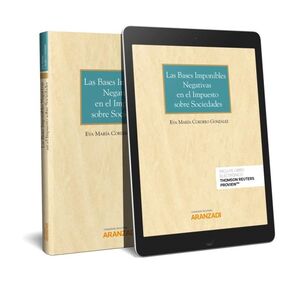
LAS BASES IMPONIBLES NEGATIVAS EN EL IMPUESTO SOBRE SOCIEDADES
-5%

LAS BASES IMPONIBLES NEGATIVAS EN EL IMPUESTO SOBRE SOCIEDADES

CORDERO, EVA

35,00 €
33,25 €
IVA incluido
Publishing house :
ARANZADI
Year of edition:
2017
ISBN:
978-84-9152-323-9
Pages :
306
Binding :
Bolsillo
Collection :
MONOGRAFÍA
35,00 €
33,25 €
IVA incluido

La presente monografía realiza un examen completo del régimen jurídico de las bases imponibles negativas en el impuesto sobre sociedades, con especial atención a las novedades introducidas por la Ley 27/2014, de 27 de noviembre y a la abundante jurisprudencia y doctrina administrativa dictada sobre la materia. Partiendo de su fundamento constitucional y naturaleza jurídica, se analizan, entre otras cuestiones, los efectos de los cambios normativos sobre las bases pendientes, las limitaciones cuantitativas a la compensación, en especial, ante la transmisión de participaciones mayoritarias en sociedades inactivas o que alteren el objeto de su actividad económica, además de las introducidas por Real Decreto-ley 3/2016, de 2 de diciembre. Dentro de los regímenes especiales, se incide en particular en la transmisión de este crédito fiscal en el marco de las operaciones de reestructuración empresarial, ampliada ahora a la transmisión de ramas de actividad, y la incidencia de la existencia de bases pendientes sobre la apreciación de los motivos económicos ?válidos? de la operación. Se analiza también el incentivo de la reserva de nivelación de bases imponibles negativas para entidades de reducida dimensión y las numerosas peculiaridades que presenta el desarrollo de los procedimientos tributarios en relación con esta figura: desde la autoliquidación con resultado a compensar; el ejercicio de la opción y posible rectificación en períodos posteriores; el nuevo plazo de diez años para iniciar la comprobación de las bases negativas prevista también en la Ley General Tributaria; su eventual consideración como obligaciones conexas a efectos de la interrupción de la prescripción y la infracción del artículo 195 de la Ley General Tributaria por acreditar improcedente bases imponibles negativas. Especial consideración merecen los problemas que plantean las reclamaciones y recursos frente a las liquidaciones en las que se regularizan las bases negativas declaradas, su cuantía, sus eventuales efectos suspensivos e incidencia en períodos posteriores. La obra concluye con referencia a las nuevas perspectivas de armonización comunitaria tras las publicación de las Propuestas de Directiva (2016) 685 final y (2016) 683 final, así, como al estado actual de la jurisprudencia del TJUE sobre esta materia.
Artículos relacionados

  • INTELIGENCIA ARTIFICIAL, POLICIA Y JUSTICIA PENAL.
    DIAZ VAZQUEZ, JOSE MANUEL
    ¿HACIA UN MODELO PREDICTIVO DE SEGURIDAD? Análisis criminológico, jurídico y ético de los retos de la era algorítmica. El presente ensayo trata de dilucidar cómo el avance ultrarrápido del uso del tratamiento de datos masivos (Big Data), unido a la Inteligencia Artificial (IA), está provocando una disrupción en los actuales sistemas de justicia penales. Las herramientas juríd...
    Available

    20,00 €19,00 €

    Buy
  • PROTECCIÓN DE LAS PERSONAS CON DISCAPACIDAD ELECTRODEPENDIENTES ANTE EMERGENCIAS
    GLORIA ALVAREZ RAMIREZ
    El Comité Español de Representantes de Personas con Discapacidad (CERMI) ha elaborado este primer estudio en España específicamente dedicado a analizar la realidad de las personas con discapacidad electrodependientes, sus necesidades y la protección que precisan ante emergencias y fallos del suministro energético. El estudio, realizado por encargo y bajo las directrices del CE...
    Available

    16,00 €15,20 €

    Buy
  • GESTION ABSENTISMO LABORAL EN LA EMPRESA
    Guía práctica para registrar y justificar ausencias, gestionar bajas y retrasos, aplicar descuentos y adoptar medidas disciplinarias proporcionadas. ...
    Available

    20,00 €19,00 €

    Buy
  • COMO EJECUTAR SENTENCIAS ORDEN CONTENCIOSO-ADMINISTRATIVA
    Guía práctica sobre ejecución de sentencias contencioso-administrativas: cumplimiento, ejecución forzosa, casos prácticos y formularios. ...
    Available

    16,00 €15,20 €

    Buy
  • MEMENTO CONTABLE 2027
    LEFEBVRE-EL DERECHO
    En el nuevo Memento Contable 2027 se lleva a cabo el análisis más amplio y riguroso de toda la contabilidad. Lejos de ofrecerte un simple estudio de cada cuenta, en él se analizan los diferentes aspectos relacionados con la contabilidad que deben tenerse en cuenta para tomar decisiones con seguridad: regímenes especiales, planes sectoriales, aspectos fiscales, auditoría, infrac...
    Available

    200,72 €190,68 €

    Buy
  • MEMENTO SOCIEDADES MERCANTILES 2027
    LEFEBVRE, F.
    El Memento Sociedades Mercantiles 2027 es la referencia de consulta esencial para miles de empresarios y asesores jurídicos porque ofrece de forma sencilla y clara toda la información jurídica necesaria para administrar una sociedad, desde su creación hasta su transformación o disolución. Es el manual de primera consulta sobre las normas de funcionamiento de las diferentes fo...
    Available

    201,76 €191,67 €

    Buy