La Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular señala en su artículo 11.3) que “en el caso de los costes de gestión de los residuos de competencia local, de acuerdo con lo dispuesto en el texto refundido de la Ley reguladora de las Haciendas Locales, aprobado por Real Decreto Legislativo 2/2004, de 5 de marzo, las entidades locales establecerán, en el plazo de tres años a contar desde la entrada en vigor de esta ley, una tasa o, en su caso, una prestación patrimonial de carácter público no tributaria, específica, diferenciada y no deficitaria, que permita implantar sistemas de pago por generación y que refleje el coste real, directo o indirecto, de las operaciones de recogida, transporte y tratamiento de los residuos, incluidos la vigilancia de estas operaciones y el mantenimiento y vigilancia posterior al cierre de los vertederos, las campañas de concienciación y comunicación, así como los ingresos derivados de la aplicación de la responsabilidad ampliada del productor, de la venta de materiales y de energía”. Ello obliga a las Entidades Locales a diseñar y aprobar, para su entrada en vigor en el año 2025, una nueva tasa o, en su caso, prestación patrimonial no tributaria, por la recogida, transporte y tratamiento de los residuos sólidos urbanos, de forma que dicha tasa o prestación patrimonial no tributaria responda o esté inspirada en el principio de “quien contamina, paga”, esto es, que su cuantía se module en función de la generación de residuos producidos por cada sujeto obligado al pago de la misma.
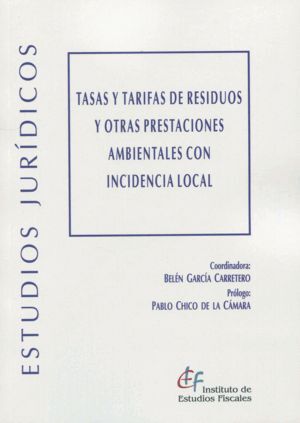
Los responsables de las Administraciones locales se enfrentan así al reto de dar cumplimiento a este mandato legal en un tiempo relativamente corto. Por ello, en esta obra colectiva pretendemos hacer un análisis de las posibilidades de configuración de una tasa o, en su caso, prestación patrimonial no tributaria, que obedezca a las exigencias y mandatos de la referida Ley 7/2022 y que por ello, pueda servir de orientación o, cuanto menos, de elemento de reflexión para los responsables de las Haciendas Locales y para la doctrina interesada en estos temas. Para ello, se va a tener muy en cuenta el Derecho comparado, especialmente, el caso francés, dado que allí el Ordenamiento jurídico sobre esta cuestión va un paso por delante y desde hace unos años han introducido elementos en la cuantificación del tributo exigido por la recogida y tratamiento de residuos sólidos urbanos generados por las economías domésticas que tienen en cuenta la generación efectiva de residuos producidos y las acciones de separación de residuos previa realizadas por los particulares. En el caso francés, como adelantamos, el tributo más extendido que se venía exigiendo por la recogida de los residuos urbanos domésticos ha pasado de cuantificarse exclusivamente en función de un parámetro objetivo que no tenía relación directa con la cantidad de residuos generados, como es la renta catastral del inmueble, a tener en cuenta, además, una parte variable de la cuota calculada en función de la efectiva cantidad de residuos generados.